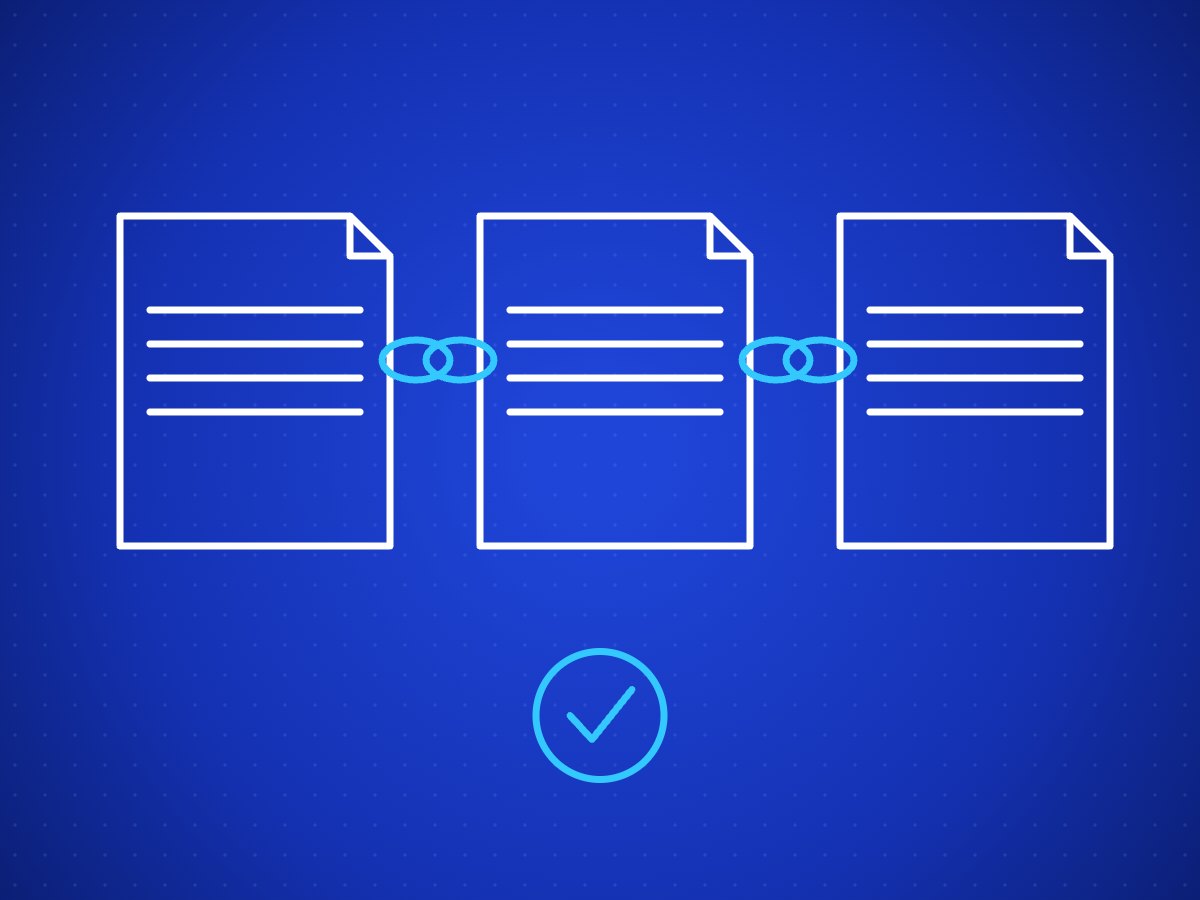
«عندي فاتورة» جواب ناقص. المستند الذي يُقنع المراجع الخارجي ويصمد أمام فحص هيئة الزكاة والضريبة والجمارك ليس ورقة واحدة، بل سلسلة متصلة تُثبت أن المصروف وقع فعلًا، وأنه يخص نشاط المنشأة، وأنه قُيِّد في فترته الصحيحة، وأن المال خرج إلى المستفيد الصحيح. انقطاع أي حلقة يحوّل المصروف إلى بند قابل للاستبعاد.
الأساس النظامي لالتزام التوثيق
- نظام الشركات (المادة 17): تحتفظ الشركة بالسجلات المحاسبية والمستندات المؤيدة لها لتوضيح أعمالها وعقودها وقوائمها المالية.
- نظام الدفاتر التجارية (المادة 6): يلتزم التاجر بالاحتفاظ بصور طبق الأصل من جميع المراسلات والوثائق المتعلقة بتجارته، الصادرة والواردة.
- اللائحة التنفيذية لنظام ضريبة الدخل (المادة 56): الحد الأدنى من الدفاتر — اليومية العام، والأستاذ العام، والجرد — إضافة إلى السجلات المحاسبية اللازمة لتحديد الضريبة بشكل صحيح.
- اللغة العربية شرط لا تفصيل: يلزم نظام ضريبة الدخل (المادة 58) بمسك الدفاتر والسجلات بالعربية، وتنص اللائحة التنفيذية لضريبة القيمة المضافة (المادة 66) على مسك السجلات بالعربية وإصدار جميع الفواتير بالعربية إضافة إلى أي لغة أخرى، وتلزم اللائحة التنفيذية لجباية الزكاة (المادة 99) بتقديم المستندات والإيضاحات المؤيدة للإقرارات بالعربية.
السلسلة المستندية الكاملة لمصروف واحد
- ما يثبت الحاجة والاعتماد: طلب الشراء أو أمر العمل، والموافقة وفق مصفوفة الصلاحيات.
- ما يثبت الاتفاق: العقد أو أمر الشراء أو عرض السعر المعتمد، بما فيه الكمية والسعر والمدة.
- ما يثبت التنفيذ: محضر الاستلام، أو إشعار الاستلام للمخزون، أو تقرير إنجاز للخدمة.
- ما يثبت الاستحقاق: الفاتورة الضريبية المستوفية لبياناتها، ومنها الرقم الضريبي للمورد ورقم الفاتورة وتاريخها وقيمة الضريبة.
- ما يثبت السداد: إشعار التحويل البنكي أو الشيك أو سند الصرف، ومطابقته مع كشف البنك.
- ما يثبت القيد: رقم القيد في اليومية وتاريخه، والحساب الذي حُمِّل عليه.
المراجع لا يطلب هذه الحلقات كلها لكل مصروف، لكنه يختار عينة ويطلبها كاملة لبنودها. وحين تنقطع الحلقة في العينة، يتسع الاختبار ويطول العمل وتظهر الملحوظة في خطاب الإدارة.
الحالات التي لا تكفي فيها الفاتورة
- خدمة بلا مخرج ملموس (استشارة، تسويق، عمولة): تحتاج إلى عقد يحدد النطاق، ومخرج موثّق — تقرير أو تصميم أو قائمة عملاء — وإلا عُوملت معاملة المصروف غير المؤيد.
- مورد غير مسجل في ضريبة القيمة المضافة: المصروف قد يبقى مقبولًا في وعاء الزكاة والضريبة إن كان مؤيدًا، لكن لا يوجد ضريبة مدخلات قابلة للخصم بلا فاتورة ضريبية نظامية.
- المصروفات النقدية: غياب أثر بنكي يجعل الإثبات أضعف، فاربطها بسند صرف موقّع وإيصال المستفيد، واحصرها في حدود صغيرة عبر عهدة مستديمة مسوّاة دوريًا.
- مصروفات باسم الشريك أو المدير: فاتورة باسم شخص طبيعي لنشاط الشركة تحتاج إلى ما يثبت أنها للشركة ومسدَّدة منها، وإلا عُدّت مسحوبات لا مصروفًا.
- مصروفات خارج المملكة: تحتاج إلى الفاتورة الأجنبية وإثبات التحويل وترجمة عربية، ومراجعة أثر ضريبة الاستقطاع على المدفوعات لغير المقيمين.
- الرواتب والبدلات: لا تُثبت بكشف رواتب داخلي وحده، بل بعقد العمل وسجل نظام حماية الأجور وتحويل بنكي مطابق.
أخطاء متكررة تُكلّف في الفحص
- قيد المصروف من كشف البنك بدل الفاتورة، فيضيع الرقم الضريبي وتُفقد الضريبة المدخلة ويُقيَّد المبلغ في الفترة الخطأ.
- تحميل مصروف سنة على سنة أخرى لأن الفاتورة وصلت متأخرة؛ الصحيح إثباته مستحقًا في فترته.
- رسملة ما يجب أن يُصرف أو العكس: صيانة دورية تُرسمل لتحسين النتيجة، أو أصل يُحمَّل مصروفًا لتقليل الربح — وكلاهما يُعدَّل في المراجعة.
- حفظ المستندات ورقيًا فقط أو في جهاز شخصي؛ وجودها مفهرسة رقميًا ومرتبطة برقم القيد يختصر الفحص إلى أيام.
- الإتلاف المبكر: مدد الحفظ النظامية تمتد لسنوات بعد نهاية السنة المالية، والإتلاف قبلها يترك المنشأة بلا دفاع عند الفحص.
هل تكفي صورة الفاتورة أو نسختها الإلكترونية؟
نعم إذا كانت مقروءة وكاملة البيانات ومحفوظة ضمن نظام يمكن استرجاعه، ويجيز نظام الدفاتر التجارية تدوين البيانات عبر الحاسب الآلي. والأصل الورقي يبقى مطلوبًا حيث تشترطه الجهة.
اشتريت من محل صغير غير مسجل في الضريبة، هل يُقبل المصروف؟
المصروف نفسه قد يُقبل إذا كان مؤيدًا بمستند وإثبات سداد ويخص النشاط، لكن لا تُخصم ضريبة مدخلات بلا فاتورة ضريبية نظامية.
ما الذي يجعل المراجع يوسّع العينة؟
تكرار انقطاع السلسلة، أو مصروفات كبيرة بلا عقد، أو تركّز المدفوعات لدى مورد واحد بلا مبرر، أو فروق بين المصروف المقيّد والمسدد.
هل الفواتير بالإنجليزية مقبولة؟
تُلزم الأنظمة بالعربية: الفواتير تصدر بالعربية إضافة إلى أي لغة أخرى، والمستندات المؤيدة للإقرارات تُقدَّم بالعربية.
مصادر
- نظام الشركات (المرسوم الملكي م/132) — المادة 17
- نظام الدفاتر التجارية (المرسوم الملكي م/61) — المادتان 2 و6
- نظام ضريبة الدخل — المادة 58؛ ولائحته التنفيذية — المادة 56
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة — المادة 66
- اللائحة التنفيذية لجباية الزكاة — المادة 99